Calculadora de Empréstimos
- 12.00Avaliações
- 3,0
- Desenvolvedor
- ELIZABETH ANN BURDEN
- Lançado
- 31 de mar. de 2026
Capturas de tela
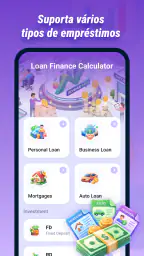
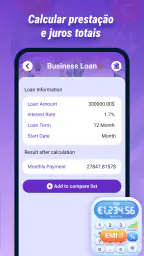
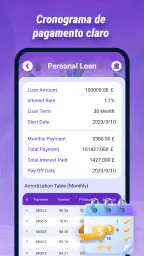
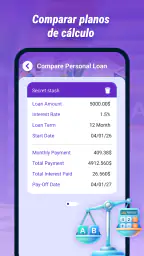
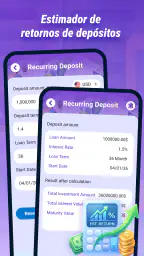
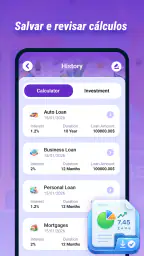
Quando preciso transformar uma dúvida sobre parcelas em uma decisão mais clara, uma calculadora financeira costuma ser mais útil do que abrir uma planilha cheia de campos. Foi com essa expectativa que testei Calculadora de Empréstimos, um aplicativo gratuito de finanças desenvolvido por ELIZABETH ANN BURDEN. A proposta é direta: colocar os dados de um empréstimo ou de uma reserva e observar como prazo, valor e juros mudam o resultado.
Ele não tenta ser banco, carteira digital ou consultor financeiro. Isso é importante. O aplicativo funciona melhor como uma ferramenta de simulação rápida, para levar uma pergunta concreta ao celular e obter uma referência antes de conversar com uma instituição ou assumir um compromisso. Na minha experiência, essa simplicidade é justamente o ponto forte, mas também cria limites que precisam ser entendidos antes de confiar no resultado.
Como eu uso a calculadora no dia a dia
Meu fluxo começa sempre pelo cenário mais simples: informo o valor que pretendo tomar, o prazo e a taxa aplicável, quando esses campos estão disponíveis, e observo o valor estimado das parcelas e o custo total. Depois repito a conta alterando apenas uma variável. Essa segunda rodada é mais reveladora do que olhar um único resultado, porque mostra se alongar o prazo realmente ajuda no orçamento ou apenas espalha uma dívida mais cara por mais meses.
Para uma compra planejada, por exemplo, eu não começaria perguntando “quanto cabe na parcela?”. Primeiro colocaria o preço aproximado, simularia um prazo curto e anotaria o total. Em seguida, testaria uma entrada maior ou um prazo diferente. Esse método evita a armadilha de escolher a opção mais confortável no mês atual sem perceber o impacto acumulado.
O aplicativo também pode ser usado para pensar em poupança. Nesse caso, a lógica muda: em vez de avaliar quanto será pago, eu observo como uma quantia recorrente e um período de acumulação podem se comportar. Essa função é útil para criar uma meta, como formar uma reserva para uma despesa previsível, mas eu trataria o número como estimativa de planejamento, não como promessa de rendimento.
Um hábito que considero especialmente útil é salvar os resultados fora do aplicativo, usando uma anotação simples com data, valor, prazo e taxa simulada. Como a ferramenta serve para cálculos pontuais, registrar as hipóteses impede que eu confunda uma simulação antiga com uma proposta atual. Também facilita comparar duas opções de bancos ou financeiras sem depender da memória.
O resultado deve ser lido como uma fotografia de um cenário. Se a instituição apresentar tarifas, seguros, impostos, correção, entrada ou uma forma diferente de calcular juros, o número final poderá mudar. Por isso, eu uso a calculadora para filtrar alternativas e preparar perguntas, não para substituir o contrato. A melhor prática é comparar sempre o custo total, e não apenas a parcela mensal.
Um cenário realista para testar a ferramenta
Imagine que eu queira trocar um eletrodoméstico e esteja avaliando parcelar a compra. Primeiro simulo o valor integral. Depois acrescento uma entrada possível e repito o cálculo. Por fim, comparo um prazo que preserve o orçamento com outro mais curto. Se a diferença no total for grande, talvez valha esperar e juntar mais dinheiro; se for pequena, posso avaliar a conveniência sem decidir apenas pelo impulso.
Esse processo também funciona para uma dívida existente. Eu posso estimar o efeito de uma renegociação, mas não devo considerar a simulação como confirmação de que a troca será vantajosa. É necessário confrontar o resultado com o saldo devedor, as tarifas de quitação e as condições reais oferecidas. A calculadora ajuda a estruturar a conversa, especialmente quando a proposta vem acompanhada de muitos números.
O que vale conferir antes de repetir uma simulação
Em qualquer cálculo financeiro, a unidade da taxa é decisiva. Uma taxa mensal não pode ser tratada como se fosse anual, e uma taxa anual dividida de maneira simplista pode não reproduzir o método usado pela instituição. Antes de confiar no resultado, eu verifico se os campos do aplicativo correspondem exatamente ao que está escrito na proposta. Essa checagem é mais importante do que fazer várias simulações rapidamente.
Também presto atenção ao prazo. “Meses” e “parcelas” costumam parecer a mesma coisa, mas datas de vencimento, carência e primeira parcela podem alterar o custo. Se houver um período sem pagamento, eu não presumiria que ele é gratuito. A calculadora pode oferecer uma visão matemática do cenário, enquanto o contrato define o que acontece nesse intervalo.
Outro cuidado é não misturar valor financiado com preço do produto. Se existe entrada, o valor colocado no campo do empréstimo deve refletir apenas o montante efetivamente tomado. Inserir o preço total e depois considerar a entrada separadamente distorce a comparação. Eu costumo escrever os números em uma nota antes de começar, principalmente quando estou analisando várias propostas.
Como o aplicativo é gratuito e tem classificação livre, ele é acessível para diferentes perfis de usuário. Ainda assim, classificação etária não significa que qualquer pessoa deva assumir uma dívida sem orientação. Para adolescentes ou para quem nunca lidou com juros, eu recomendaria usar a ferramenta junto com um adulto responsável e tratar o exercício como educação financeira, não como autorização para contratar crédito.
Como ganhar velocidade sem perder a precisão
Usuários experientes não precisam abrir a calculadora de forma aleatória a cada decisão. Eu prefiro trabalhar com três cenários fixos: conservador, provável e limite. No primeiro, uso prazo menor ou uma parcela que deixe folga no orçamento. No segundo, reproduzo a proposta mais realista. No terceiro, testo o máximo que não gostaria de ultrapassar. A comparação fica mais rápida e revela onde o compromisso começa a ficar desconfortável.
Outra técnica é alterar uma variável por vez. Se eu mudo simultaneamente o valor da entrada, o prazo e a taxa, não sei qual mudança produziu a diferença. Repetir o cálculo com pequenas alterações transforma o aplicativo em uma ferramenta de aprendizado: consigo perceber quanto custa ganhar alguns meses de folga e quanto uma entrada reduz o montante financiado.
Para quem recebe renda variável, eu evitaria usar o melhor mês como referência. Simulo a parcela com base em uma renda mais segura e verifico se ela continua administrável quando despesas inesperadas aparecem. A calculadora não conhece meu orçamento doméstico, então cabe a mim combinar o resultado com aluguel, contas, alimentação, transporte e uma margem para emergências.
Um atalho mental útil é separar duas perguntas. A primeira é “a parcela cabe?”. A segunda é “o custo total justifica a compra?”. A primeira protege o fluxo de caixa; a segunda protege o patrimônio. Muitas ofertas parecem atraentes porque destacam apenas a prestação. Eu uso o aplicativo para forçar a segunda pergunta a aparecer.
Também gosto de repetir uma simulação depois de receber a proposta formal. Não para procurar um número idêntico, mas para identificar diferenças relevantes. Se o valor estimado estiver muito distante do contrato, procuro a causa: taxa diferente, tarifa incorporada, prazo contado de outra maneira ou algum encargo que não entrou no cálculo inicial. Essa divergência é um sinal para pedir explicações antes de assinar.
Onde a ferramenta ajuda mais do que alternativas comuns
A alternativa mais comum é fazer contas de cabeça ou usar uma planilha. A conta mental pode servir para uma estimativa rudimentar, mas falha quando entram prazo, juros e comparação de cenários. A planilha oferece mais controle e permite guardar histórico, porém exige montagem, fórmulas e disciplina. Para uma dúvida rápida no comércio, numa conversa familiar ou durante uma análise inicial, um aplicativo dedicado é mais prático.
Simuladores de bancos podem ser mais adequados quando eu já estou dentro de uma proposta específica, porque tendem a refletir os produtos daquela instituição. Em contrapartida, eles podem conduzir a conversa para o que o banco oferece, e não para uma comparação neutra. Eu usaria a Calculadora de Empréstimos antes dessa etapa, para chegar com uma referência independente e entender se a oferta faz sentido.
Uma planilha continua sendo melhor para quem precisa acompanhar várias dívidas, registrar pagamentos, projetar renda e organizar um orçamento completo. O aplicativo não deve ser escolhido para substituir esse controle. Ele é mais interessante como uma camada rápida de análise: uma ferramenta de bolso para testar hipóteses antes de construir um acompanhamento detalhado.
Limites que mudam a interpretação do resultado
O principal limite é que um cálculo não conhece o risco da minha situação financeira. Mesmo que a parcela pareça adequada, uma renda instável ou uma reserva inexistente pode tornar o empréstimo perigoso. O aplicativo também não decide se uma taxa é competitiva no mercado nem se uma dívida é necessária. Ele organiza números; a decisão continua dependendo do contexto.
Outro limite é a diferença entre matemática e contrato. O resultado exibido pode não contemplar todos os componentes de uma operação real, especialmente quando existem seguros, impostos, tarifas, correção ou regras de amortização específicas. Eu nunca usaria a tela como prova de que uma instituição está cobrando errado. Usaria como ponto de partida para pedir a composição detalhada do custo efetivo.
Há ainda a questão da interpretação. Se eu inserir uma taxa incorreta, escolher o prazo errado ou confundir o valor líquido recebido com o valor total da dívida, a calculadora pode produzir um resultado coerente para uma pergunta mal formulada. Por isso, a qualidade da resposta depende muito da qualidade dos dados. Esse é um aplicativo simples de operar, mas não necessariamente simples de usar bem.
Quem procura acompanhamento automático de contas, alertas, integração bancária, orçamento por categorias ou gestão de investimentos provavelmente ficará melhor servido por outro tipo de aplicativo. A Calculadora de Empréstimos não é uma central financeira completa. Eu também não a escolheria como única ferramenta para administrar uma dívida longa, pois prefiro manter um histórico detalhado em uma planilha ou aplicativo de orçamento.
Versão, acesso e impressão geral de uso
O aplicativo está na versão 1.5.0.0 e pode ser instalado em aparelhos com Android 7.0 ou superior. Ele é gratuito, tem classificação livre e aparece na categoria de finanças. A adoção é expressiva, com mais de um milhão de instalações, embora a média de avaliação esteja em 3,0 a partir de aproximadamente oitocentas avaliações. Eu interpreto essa combinação com equilíbrio: há interesse suficiente para torná-lo uma opção conhecida, mas a nota recomenda testar a experiência no próprio aparelho antes de depender dela.
A publicação é atribuída a ELIZABETH ANN BURDEN. Para mim, o ponto mais importante não é o nome do desenvolvedor, e sim manter atenção ao tipo de dado inserido e ao modo como o resultado é utilizado. Não colocaria informações pessoais desnecessárias em uma calculadora. Para uma simulação, normalmente basta trabalhar com valores aproximados e hipóteses, preservando detalhes que não são necessários para a conta.
Também vale lembrar que o lançamento está indicado como 31 de março de 2026. Em um aplicativo financeiro, a data e a versão importam porque interfaces e fórmulas podem mudar com atualizações. Se eu encontrasse uma diferença entre o comportamento atual e uma orientação antiga, repetiria o teste diretamente no aparelho e confirmaria os campos antes de tomar uma decisão. Não basearia uma contratação em um tutorial desatualizado.
Para quem eu recomendaria e quem deveria escolher outra opção
Eu recomendaria a ferramenta para quem precisa comparar rapidamente empréstimos, entender o efeito do prazo ou montar uma meta simples de poupança. Ela também é útil para estudantes, famílias que estão começando a organizar decisões financeiras e consumidores que querem evitar aceitar a primeira parcela apresentada. O valor está na possibilidade de testar cenários sem transformar cada dúvida em uma planilha.
Eu seria mais cauteloso ao recomendá-la para quem espera uma resposta completa sobre a melhor opção de crédito. Nenhuma calculadora isolada consegue avaliar renda, estabilidade profissional, dívidas existentes, emergência médica ou prioridades familiares. Para esse público, a ferramenta pode ser uma etapa inicial, mas deveria vir acompanhada de orçamento detalhado e leitura cuidadosa do contrato.
Também escolheria uma solução diferente para quem já controla muitas operações. Nesse caso, o ganho de uma calculadora rápida pode ser menor do que o benefício de registrar saldo, juros pagos, vencimentos e amortizações em um único lugar. A simplicidade que facilita o primeiro uso pode se tornar insuficiente quando a vida financeira exige acompanhamento contínuo.
Minha conclusão depois de usar a ferramenta
Calculadora de Empréstimos cumpre melhor o papel de uma bancada de testes do que o de um sistema financeiro completo. Eu gosto dela quando tenho uma pergunta objetiva e quero comparar alternativas sem distrações: quanto muda se eu reduzir o prazo, aumentar a entrada ou reservar dinheiro por mais tempo? Para essas decisões, a abordagem direta é conveniente e fácil de repetir.
Minha recomendação é usar o aplicativo com um método: conferir a unidade da taxa, simular três cenários, alterar uma variável por vez, anotar as hipóteses e comparar o custo total com a proposta formal. Esse cuidado transforma uma conta rápida em uma decisão mais consciente. Sem ele, qualquer calculadora pode dar uma falsa sensação de precisão.
No fim, eu o indicaria para quem procura uma ferramenta gratuita de bolso para estimar empréstimos e poupança, desde que entenda seus limites. Não é a escolha certa para substituir orçamento, contrato ou aconselhamento financeiro. Mas, usado como primeiro filtro e combinado com hábitos consistentes, ele pode ajudar a enxergar o preço real de uma decisão antes que ela vire uma obrigação mensal.
Destaques
- Simula parcelas
- juros e custo total do empréstimo rapidamente.
- Interface simples
- adequada para quem não entende de finanças.
- Permite comparar diferentes prazos e valores antes de contratar.
- Ajuda a identificar parcelas que podem comprometer o orçamento.
- Pode ser usada sem cadastro ou compartilhamento de dados pessoais.
Limitações
- Os resultados são estimativas e podem diferir da proposta do banco.
- Não substitui uma análise completa de crédito ou orientação financeira.
- Pode não incluir tarifas específicas cobradas por cada instituição.
- A precisão depende das informações inseridas pelo usuário.
- Não garante aprovação nem apresenta ofertas reais de empréstimo.
Perguntas frequentes
Como funciona a Calculadora de Empréstimos?
A Calculadora de Empréstimos permite estimar o valor das parcelas de um financiamento ou empréstimo com base no principal, na taxa de juros e no prazo escolhido. Durante os testes, percebemos que basta inserir os dados solicitados para visualizar uma simulação organizada. O resultado serve como referência inicial e pode ajudar a comparar diferentes condições antes de conversar com um banco ou instituição financeira.
A Calculadora de Empréstimos mostra o valor real que pagarei?
Não necessariamente. O aplicativo apresenta uma estimativa matemática baseada nas informações inseridas, mas o valor final pode mudar conforme o banco, o tipo de contrato e outros custos envolvidos. Tarifas administrativas, seguros, impostos, multas, juros variáveis e o Custo Efetivo Total podem não estar incluídos na simulação. Por isso, use o resultado como orientação, não como uma proposta oficial de crédito.
Quais informações preciso fornecer para fazer uma simulação?
Normalmente, é necessário informar o valor desejado, a taxa de juros e a quantidade de parcelas ou o prazo para pagamento. Dependendo da versão utilizada, também pode haver opções relacionadas ao sistema de amortização e à periodicidade dos juros. Para obter uma estimativa mais próxima da realidade, confira se a taxa está expressa ao mês ou ao ano e preencha todos os campos com atenção.
A Calculadora de Empréstimos funciona para financiamento de veículos, imóveis e empréstimo pessoal?
A ferramenta pode ser útil para simular diferentes modalidades, desde que você conheça as condições básicas da operação. Ela ajuda a estimar parcelas de empréstimos pessoais, financiamentos de veículos ou outros créditos com pagamento parcelado. Porém, cada modalidade possui regras, tarifas e formas de cálculo próprias. Antes de tomar uma decisão, compare o resultado com a proposta oficial e verifique o Custo Efetivo Total.
A Calculadora de Empréstimos é gratuita e meus dados ficam seguros?
Em geral, calculadoras desse tipo podem ser usadas gratuitamente e não exigem informações bancárias para realizar uma simulação simples. Ainda assim, é importante conferir as permissões solicitadas pelo aplicativo, sua política de privacidade e se há anúncios ou recursos pagos. Evite inserir senha, número de cartão, documentos ou dados sensíveis, especialmente quando a calculadora não precisar dessas informações para funcionar.


